Domain erzählbar.de kaufen?
Wir ziehen mit dem Projekt
erzählbar.de um.
Sind Sie am Kauf der Domain
erzählbar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erzählbar.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **


Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
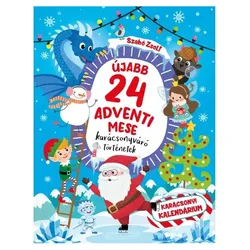
Weitere 24 Adventsgeschichten – Weihnachtlich erwartungsvolle ErzählungenWenn Sie ein Adventsvorlesebuch suchen, das Abend für Abend dabei hilft, sich auf Weihnachten einzustimmen, ist Noch einmal 24 Adventsgeschichten – Weihnachtsfreuden im Advent die ideale Wahl. Der hochwertig gebundene Band enthält 24 kurze, herzerwärmende Weihnachtsgeschichten, die speziell für die Tage im Advent zusammengestellt wurden. Neben kindgerechten, spannenden, aber trotzdem sicheren Geschichten sorgen Suchaufgaben dafür, dass die Kinder aktiv in die festliche Vorbereitung einbezogen werden. Produkteigenschaften: Marke: Szalay Könyvkiadó Produkttyp: Märchenbuch, Kinderbuch Empfohlenes Alter: Vorschul- und Grundschulkinder Hauptfunktion: 24 weihnachtliche Adventsgeschichten zum Vorlesen, gemeinsames Abendritual Geförderte Fähigkeiten: Wortschatz, Fantasie, Textverständnis, Beobachtungsgabe Material: Papier, fester Hardcover-Einband Format: 23,5 x 30 cm Seitenzahl: 48 Seiten Weitere wichtige Eigenschaft: Advents-Geschichtenkalender mit Suchaufgaben Noch einmal 24 Adventsgeschichten – Weihnachtsfreuden im Advent entführt Kinder ins zauberhafte Reich des Winterlands. In den Geschichten werden Wichtel, Rentiere, Schneemänner, Krampusse, Schneefeen, Eiswichtel und viele andere Fantasiewesen lebendig. Jeden Tag wartet eine neue, in sich abgeschlossene Geschichte, sodass jeder Abend in der Adventszeit zu einem kleinen, ganz eigenen Fest wird. Der Aufbau des Buches ist schlicht und übersichtlich, dadurch eignet es sich hervorragend als Gute-Nacht-Lektüre. Die kurzen Kapitel lassen sich auch an müderen Tagen problemlos vorlesen. Die Geschichten vermitteln liebevolle, nachdenkliche Botschaften über Freundschaft, Zusammenhalt und das Schenken und helfen so, die wahre Stimmung des Weihnachtsfestes zu erleben. Die farbenfrohen Illustrationen fesseln die Kinder auch optisch und unterstützen dabei, die Aufmerksamkeit zu halten. Das Besondere an diesem Band: Zu den Geschichten gehören kleine Entdeckungen und Suchaufgaben. Die Kinder können als kleine Detektive versteckte Details in den Bildern aufspüren – das stärkt ihre Konzentration und Beobachtungsgabe. Der stabile Hardcover-Einband sorgt dafür, dass das Buch lange hält und die Familie über mehrere Adventszeiten hinweg begleiten kann. Für wen ist das Buch geeignet? Noch einmal 24 Adventsgeschichten – Weihnachtsfreuden im Advent richtet sich an Familien, die in der Adventszeit jeden Abend eine kurze, aber inhaltlich reiche Weihnachtsgeschichte lesen möchten. Besonders geeignet ist es für Kinder im Vorschul- und Grundschulalter, die Geschichten über zauberhafte Wesen lieben und gerne in Bildern nach kleinen Details suchen. Das Buch ist für die Nutzung in Innenräumen gedacht, benötigt weder Batterien noch zusätzliches Zubehör – nur einen ruhigen Moment am Abend. Es ist auch ein schönes Geschenk, als Alternative oder Ergänzung zum Adventskalender und für Anlässe wie Geburtstag, Nikolaus oder Weihnachten. Verpackungsgröße: 30 x 30 x 30 cm13,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Geschichten-Cordchino - 26Cord hat viele Geschichten. Eine als Arbeitersamt aus Manchester. Zwei österreichische - als gediegener Schnürlsamt und beinharter Trenkercord. Eine als Buxe der Geografielehrer. Eine als bunte Schlaghose der 70er. Und eine als Velveteen, dem edlen Stoff, mit dem Heinrich Heines Vater handelte. Jetzt kommt eine dazu, die wunderbar entspannend wirkt. In Form einer soften Chino mit noblem Touch, bequem wie ein Jogger, edler als eine Jeans.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
ErzählbarErzählbar , 111 Top-Geschichten für den professionellen Einsatz in Seminar und Coaching , Bremsbacken > Bremsen & Bremsenteile , Auflage: unveränderter Nachdruck, Erscheinungsjahr: 20111109, Produktform: Kartoniert, Titel der Reihe: Edition Training aktuell##, Redaktion: Hess, Hans, Auflage/Ausgabe: unveränderter Nachdruck, Seitenzahl/Blattzahl: 280, Keyword: Achtsamkeit; Analogiebildung; Beziehungsgestaltung; Changemanagement; Coachinginterventionen; Coachingstories; Inspiration; Konfliktmoderation; Mediation; Mitarbeitermotivation; Perspektivenwechsel; Positive Psychologie; Problemlösungstechnik; Reframing; Ressourcenaktivierung; Seminargeschichten; Seminargestaltung; Storytelling; Stressbewältigung; Teamentwicklung; Trainerweiterbildung; Trainingsmethoden; Verhaltensführung; Verhaltensmuster; Verhaltensänderung; Work-Life-Balance; Zielentwicklung; erlebnisorientiertes Lernen; trainerfortbildung, Fachschema: Arbeit (allgemein) / Teamarbeit~Gruppenarbeit / Teamarbeit~Team - Teamwork - Teamarbeit~Team Coaching - Team Teaching~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Entrepreneurship~Unternehmensberatung - Unternehmensberater~Führung / Mitarbeiterführung~Mitarbeiterführung~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere~Hilfe / Lebenshilfe~Lebenshilfe~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Das Selbst, das Ich, Identität und Persönlichkeit~Erwachsenenbildung, lebenslanges Lernen~Kompetenzentwicklung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Unternehmensführung~Unternehmensberatung und Subventionen~Management: Führung und Motivation~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg~Durchsetzungsvermögen, Motivation und Selbstwertgefühl~Soft Skills und Umgang mit anderen Menschen, Bildungszweck: For vocational education and training, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verlags GmbH, Länge: 225, Breite: 149, Höhe: 28, Gewicht: 560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288803649,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **


Sind das Erträge oder Aufwendungen?
Um diese Frage zu beantworten, müssen wir wissen, um welche spezifischen Erträge oder Aufwendungen es sich handelt. Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, während Aufwendungen die Ausgaben sind, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten. Es ist wichtig, den Kontext zu kennen, um zu bestimmen, ob es sich um Erträge oder Aufwendungen handelt. **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Top-Angebote
Produkte zum Begriff Erträge:
-
OEM Hydroponisches Anbaukit, Vertikales Design, Hohe Erträge, Weißplatzsparendes design : mit 36 pflanzplätzen in vertikaler anordnung maximiert dieses hydroponische system ihre gartenfläche und ist perfekt für kleine räume. erhöhter ertrag : durch die verwendung der nährstofffilmtechnik (nft) wird den pflanzenwurzeln konstant nährstoffe und sauerstoff bereitgestellt, was zu schnellerem wachstum und höheren erträgen führt. gesündere erzeugnisse : zieht nahrhaftere pflanzen an und sorgt dafür, dass sie frisches, schmackhaftes gemüse direkt zu hause haben, ganz ohne erde. wartungsarm : genießen sie das gärtnern mit minimalem aufwand. das erdlose system beseitigt die notwendigkeit für unkrautjäten und schmutz, wodurch die pflanzenpflege einfach wird. langlebige konstruktion : hergestellt aus hochwertigen, lebensmittelechten materialien, ist dieses system für zuverlässigkeit und langfristige nutzung in jedem innenraum konzipiert. Spezifikation: material: pvcu schichtanzahl: 1 rohranzahl: 4 anzahl der anlagenstandorte: 36 rohrdurchmesser: 6,3 cm (2,5 zoll) lochdurchmesser: 3,2 cm (1,26 zoll) abstand zwischen den löchern: 8 cm (3 zoll) schlauchlänge: 0,5 m (19,69 zoll) bruttogewicht: 4,75 kg (10,47 lbs) nettogewicht: 4,1 kg (9,04 lbs) Die von Ihnen gekaufte Variante ist: Weiß218,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weitere 24 Adventsgeschichten – Weihnachtlich erwartungsvolle ErzählungenWenn Sie ein Adventsvorlesebuch suchen, das Abend für Abend dabei hilft, sich auf Weihnachten einzustimmen, ist Noch einmal 24 Adventsgeschichten – Weihnachtsfreuden im Advent die ideale Wahl. Der hochwertig gebundene Band enthält 24 kurze, herzerwärmende Weihnachtsgeschichten, die speziell für die Tage im Advent zusammengestellt wurden. Neben kindgerechten, spannenden, aber trotzdem sicheren Geschichten sorgen Suchaufgaben dafür, dass die Kinder aktiv in die festliche Vorbereitung einbezogen werden. Produkteigenschaften: Marke: Szalay Könyvkiadó Produkttyp: Märchenbuch, Kinderbuch Empfohlenes Alter: Vorschul- und Grundschulkinder Hauptfunktion: 24 weihnachtliche Adventsgeschichten zum Vorlesen, gemeinsames Abendritual Geförderte Fähigkeiten: Wortschatz, Fantasie, Textverständnis, Beobachtungsgabe Material: Papier, fester Hardcover-Einband Format: 23,5 x 30 cm Seitenzahl: 48 Seiten Weitere wichtige Eigenschaft: Advents-Geschichtenkalender mit Suchaufgaben Noch einmal 24 Adventsgeschichten – Weihnachtsfreuden im Advent entführt Kinder ins zauberhafte Reich des Winterlands. In den Geschichten werden Wichtel, Rentiere, Schneemänner, Krampusse, Schneefeen, Eiswichtel und viele andere Fantasiewesen lebendig. Jeden Tag wartet eine neue, in sich abgeschlossene Geschichte, sodass jeder Abend in der Adventszeit zu einem kleinen, ganz eigenen Fest wird. Der Aufbau des Buches ist schlicht und übersichtlich, dadurch eignet es sich hervorragend als Gute-Nacht-Lektüre. Die kurzen Kapitel lassen sich auch an müderen Tagen problemlos vorlesen. Die Geschichten vermitteln liebevolle, nachdenkliche Botschaften über Freundschaft, Zusammenhalt und das Schenken und helfen so, die wahre Stimmung des Weihnachtsfestes zu erleben. Die farbenfrohen Illustrationen fesseln die Kinder auch optisch und unterstützen dabei, die Aufmerksamkeit zu halten. Das Besondere an diesem Band: Zu den Geschichten gehören kleine Entdeckungen und Suchaufgaben. Die Kinder können als kleine Detektive versteckte Details in den Bildern aufspüren – das stärkt ihre Konzentration und Beobachtungsgabe. Der stabile Hardcover-Einband sorgt dafür, dass das Buch lange hält und die Familie über mehrere Adventszeiten hinweg begleiten kann. Für wen ist das Buch geeignet? Noch einmal 24 Adventsgeschichten – Weihnachtsfreuden im Advent richtet sich an Familien, die in der Adventszeit jeden Abend eine kurze, aber inhaltlich reiche Weihnachtsgeschichte lesen möchten. Besonders geeignet ist es für Kinder im Vorschul- und Grundschulalter, die Geschichten über zauberhafte Wesen lieben und gerne in Bildern nach kleinen Details suchen. Das Buch ist für die Nutzung in Innenräumen gedacht, benötigt weder Batterien noch zusätzliches Zubehör – nur einen ruhigen Moment am Abend. Es ist auch ein schönes Geschenk, als Alternative oder Ergänzung zum Adventskalender und für Anlässe wie Geburtstag, Nikolaus oder Weihnachten. Verpackungsgröße: 30 x 30 x 30 cm13,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
Geschichten-Cordchino - 26Cord hat viele Geschichten. Eine als Arbeitersamt aus Manchester. Zwei österreichische - als gediegener Schnürlsamt und beinharter Trenkercord. Eine als Buxe der Geografielehrer. Eine als bunte Schlaghose der 70er. Und eine als Velveteen, dem edlen Stoff, mit dem Heinrich Heines Vater handelte. Jetzt kommt eine dazu, die wunderbar entspannend wirkt. In Form einer soften Chino mit noblem Touch, bequem wie ein Jogger, edler als eine Jeans.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
ErzählbarErzählbar , 111 Top-Geschichten für den professionellen Einsatz in Seminar und Coaching , Bremsbacken > Bremsen & Bremsenteile , Auflage: unveränderter Nachdruck, Erscheinungsjahr: 20111109, Produktform: Kartoniert, Titel der Reihe: Edition Training aktuell##, Redaktion: Hess, Hans, Auflage/Ausgabe: unveränderter Nachdruck, Seitenzahl/Blattzahl: 280, Keyword: Achtsamkeit; Analogiebildung; Beziehungsgestaltung; Changemanagement; Coachinginterventionen; Coachingstories; Inspiration; Konfliktmoderation; Mediation; Mitarbeitermotivation; Perspektivenwechsel; Positive Psychologie; Problemlösungstechnik; Reframing; Ressourcenaktivierung; Seminargeschichten; Seminargestaltung; Storytelling; Stressbewältigung; Teamentwicklung; Trainerweiterbildung; Trainingsmethoden; Verhaltensführung; Verhaltensmuster; Verhaltensänderung; Work-Life-Balance; Zielentwicklung; erlebnisorientiertes Lernen; trainerfortbildung, Fachschema: Arbeit (allgemein) / Teamarbeit~Gruppenarbeit / Teamarbeit~Team - Teamwork - Teamarbeit~Team Coaching - Team Teaching~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Entrepreneurship~Unternehmensberatung - Unternehmensberater~Führung / Mitarbeiterführung~Mitarbeiterführung~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere~Hilfe / Lebenshilfe~Lebenshilfe~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Das Selbst, das Ich, Identität und Persönlichkeit~Erwachsenenbildung, lebenslanges Lernen~Kompetenzentwicklung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Unternehmensführung~Unternehmensberatung und Subventionen~Management: Führung und Motivation~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg~Durchsetzungsvermögen, Motivation und Selbstwertgefühl~Soft Skills und Umgang mit anderen Menschen, Bildungszweck: For vocational education and training, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verlags GmbH, Länge: 225, Breite: 149, Höhe: 28, Gewicht: 560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288803649,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erzählbar IIErzählbar II , Im Nachfolgeband des Branchen-Bestsellers erzählen erfolgreiche Trainer, Berater und Coachs 112 Geschichten, die sie besonders gerne in ihrer eigenen Berufspraxis einsetzen. Darüber hinaus erläutern die Profis, in welchem Kontext sie dies tun und womit sie ihrer Geschichte einen besonderen Kick geben. Sie weisen auf Einsatzmöglichkeiten, Besonderheiten und wirksame Reflexionsfragen hin. Wer elegant in ein Thema einführen möchte, zum Nachdenken anregen oder ein Bild in den Köpfen seiner Teilnehmer erzeugen will, erhält hier einen riesigen Fundus für die eigene Arbeit. Erfahrene Trainer, Berater und Personalentwickler ließen eine wertvolle Sammlung an 112 praxistauglichen Seminargeschichten entstehen: Dr. Corina Bastian, Harald Berenfänger, Dr. Elke Berninger-Schäfer, Dr. Markus Blaschka, Rosemarie Cordonier-Theler, Ulrike Dolle, Markus Dörr, Pia Drauschke, Dr. Stefan Drauschke, Dr. Nina Dziatzko, Anna Egger, Fadja Ehlail, Matthias Eisenhuth, Dr. Martin Emrich, Dr. Frank Fischer, Renate Franke, Angela Fuhr-Schöchle, Uta Gauss, Walter Goetze, Astrid Göschel, Ferdinand Grah, Melanie Grimm, Claudia Hartmann, Gaby Hasler Herzberg, Martin Herzberg, Margit Hertlein, Hans Hess, Michaela Himmel, Sandra Hofmann-Arnold, Dr. Gerald Hüther, Stefan Köhler, Maria Kuhlmann, Horst Lempart, Martin Lennartz, Dr. Eric Lippmann, Barbara Messer, milan, Sibylle Münnich, Stephan Müller, Claudia Nuber, Lydia Pinneker, Manfred A. Prager, Dr. Hans-Heinrich Reinhardt, Tanja Remmel, Beate Remus, Dr. Monika Rummler, Mark Russell, Wolfgang Schiele, Andrea Schlösser, Kirsten Schröder, Maria Sohr, Ines Speda, Elisabeth Steffens, Dr. Renate Stöckmann-Bosbach, Ralf Volkmer, Hanns-Georg von Wolff, Sylvia Weise, Frank Widmayer, Dr. Angela Witt-Bartsch, Erich Wohlwend, Martin Wolfer, Claudia Wolf van Spyk, Barbara Zuber. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2. Auflage, Erscheinungsjahr: 20191016, Produktform: Kartoniert, Titel der Reihe: Edition Training aktuell##, Redaktion: Heß, Hans, Auflage: 19002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 280, Abbildungen: Enthält viele Visualisierungen und Abbildungen, Keyword: Achtsamkeitstrak k g; Analogiebildung; Beziehzungsgestaltung; Burnoutpräventiosn; Coachinginterventionen; Coachingtechniken; Entscheidungsfindung; Glaubenssätze verändern; Innere Antreiber; Interventionstechniken; Konfliktmoderation; Lebensgestaltung; Perspektivenwechsel; Persönlichkeitsentwicklung; Positive Psychologie; Reflexionsfragen; Reframing; Resilienz; Ressourcenaktivierung; Selbstverwirklichung; Seminargeschichten; Seminargestaltung; Storytelling; Teamentwicklung; Trainerweiterbildung; Verhaltensänderung; Veränderungskompetenz; Work-Life-Balance; Zielfindung; erlebnisorientiertes Lernen, Fachschema: Coaching~Manager / Coaching~Business / Management~Management~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Kompetenzentwicklung~Soft Skills und Umgang mit anderen Menschen~Management: Führung und Motivation, Bildungszweck: For vocational education and training, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verlags GmbH, Länge: 224, Breite: 149, Höhe: 25, Gewicht: 706, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A26007146, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222955049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichten-Cordchino - 25Cord hat viele Geschichten. Eine als Arbeitersamt aus Manchester. Zwei österreichische - als gediegener Schnürlsamt und beinharter Trenkercord. Eine als Buxe der Geografielehrer. Eine als bunte Schlaghose der 70er. Und eine als Velveteen, dem edlen Stoff, mit dem Heinrich Heines Vater handelte. Jetzt kommt eine dazu, die wunderbar entspannend wirkt. In Form einer soften Chino mit noblem Touch, bequem wie ein Jogger, edler als eine Jeans.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **
-
Sind das Erträge oder Aufwendungen?
Um diese Frage zu beantworten, müssen wir wissen, um welche spezifischen Erträge oder Aufwendungen es sich handelt. Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, während Aufwendungen die Ausgaben sind, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten. Es ist wichtig, den Kontext zu kennen, um zu bestimmen, ob es sich um Erträge oder Aufwendungen handelt. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.